다가구 전세보증보험 임대인 동의 없이 가입 가능할까 관련 핵심 기준을 한눈에 보기 쉽게 정리했습니다.
세부 조건과 실제 적용 시 주의할 점은 아래 표와 본문에서 바로 확인할 수 있습니다.
📌 핵심 요약 (30초 만에 확인하기)
• 다가구 전세보증보험은 원칙적으로 집주인 동의 없이 가입 가능합니다.
• 다만, 심사를 위해 다른 세입자의 보증금 현황 등 임대인의 '협조'가 필요한 서류가 있습니다.
• 가입 승인 핵심은 주택 가격 대비 선순위 채권과 내 보증금의 합계 비율입니다.
집 나갈 때 내 전세보증금을 온전히 돌려받을 수 있을까, 이 걱정은 사실 전세 계약의 시작부터 끝까지 우리를 따라다니는 가장 현실적인 고민이죠. 특히 다가구주택이라면 '집주인 동의가 있어야 보증보험에 들 수 있다', '다가구는 원래 보험이 잘 안 된다'는 얘기 때문에 더욱 막막하게 느끼는 분들이 많습니다.
결론부터 말씀드리면, 다가구주택 전세보증보험은 원칙적으로 집주인의 직접적인 '동의' 없이도 가입할 수 있습니다. 법적으로는 임차인과 보증기관이 채권 양도 계약을 맺고 그 사실을 집주인에게 '통지'하는 것으로 효력이 발생하기 때문이죠. 하지만 다가구주택의 특성상 집주인의 '협조'가 필요한 서류들이 있어 이 부분에서 난항을 겪는 경우가 많습니다.
오늘은 2026년 11월 기준으로, 다가구주택 전세보증보험 가입을 위해 무엇을 확인하고 어떻게 준비해야 하는지, 집주인의 협조를 얻기 어렵다면 어떻게 대처할 수 있는지 실전 팁을 알려드릴게요.
📋 목차 (클릭하면 해당 위치로 바로 이동합니다)
• 1. 다가구 전세보증보험, 임대인 '동의' 대신 '협조'가 필요한 이유
• 2. 내 보증금 지킬 수 있을까? 실제 다가구 보증료 모의계산 예시
| 구분 | 세부 기준 | 적용 내용 | 비고 |
|---|---|---|---|
| 주택 유형 | 건축법상 주거용 부동산 | 다가구주택 포함 (단독·다중주택과 심사 유사) | 위반건축물은 가입 불가 |
| 신청 기한 | 임대차 계약기간의 1/2 경과 전 | 2년 계약 시 1년 이내, 갱신 계약도 동일 적용 | 잔금 지급 및 전입신고, 확정일자 후 신청 |
| 대항력 및 우선변제권 | 전입신고, 실제 거주, 확정일자 완료 | 법적 권리 확보가 가장 기본 조건 | 하나라도 미비 시 심사 진행 불가 |
| 보증금 한도 | 수도권 7억 원, 그 외 지역 5억 원 이하 (HUG/HF 기준) | SGI는 아파트 외 주택 10억 원 이내 | 전세자금대출 보증과 반환보증은 다른 상품 |
1. 다가구 전세보증보험, 임대인 '동의' 대신 '협조'가 필요한 이유
아파트나 오피스텔 같은 공동주택과 달리, 다가구주택은 법적으로는 건물 전체가 하나의 등기로 되어 있는 단독주택에 해당합니다. 이 때문에 보증기관에서는 해당 건물 전체의 총 보증금 규모를 정확히 파악해야 위험도를 제대로 평가할 수 있습니다.
여기서 필요한 것이 바로 '타전세계약체결내역 확인서'나 '확정일자 부여 현황' 같은 서류입니다. 이 서류들은 건물 내 다른 세입자들의 보증금 현황과 확정일자 순위를 보여주는데, 정확한 정보를 위해 임대인 또는 공인중개사의 확인 날인이 필요합니다. 즉, 집주인의 직접적인 동의를 받는 건 아니지만, 서류 발급을 위한 사실관계 확인에 대한 협조가 실질적으로 필요하다는 의미입니다.
만약 집주인이 이마저도 거부한다면, 그 자체로 해당 주택의 권리 관계에 문제가 있을 수 있다는 경고 신호로 받아들여야 합니다. 이런 상황이라면 계약을 재고하거나, 보증보험 가입이 거절될 경우 계약금을 돌려받을 수 있는 특약 조항을 반드시 포함하는 것이 중요합니다.
💡 핵심 체크 포인트: 임대인이 협조를 주저한다면, 보증보험 가입이 거절될 경우 계약금을 돌려받을 수 있도록 '특약'을 꼭 넣으세요.
본격적인 세부 기준을 확인하기 전에 꼭 짚어야 할 4가지 핵심입니다.
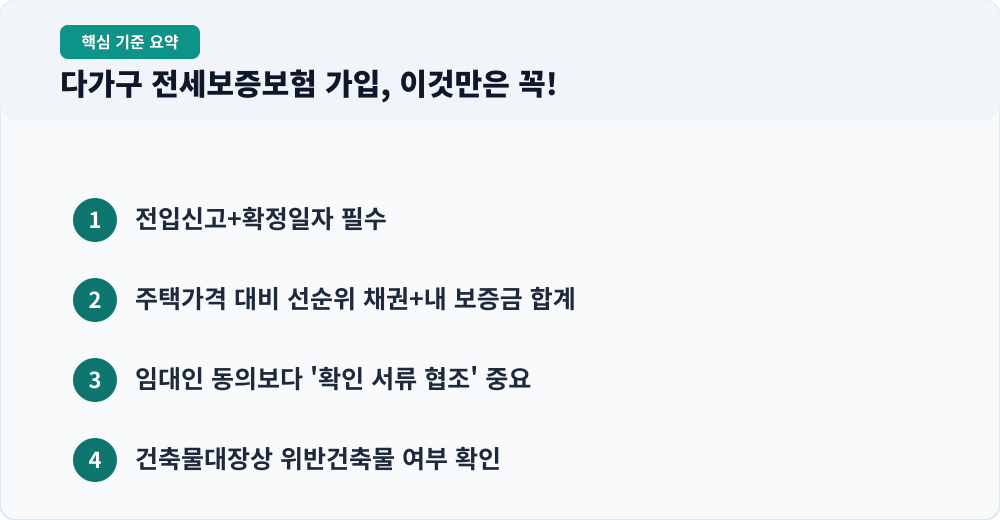
위 네 가지 기준 중 하나라도 빠지면 불이익이 생길 수 있으니 아래에서 차례대로 점검해 보세요.
📌 함께 읽으면 혜택이 2배!
👉 상가 원상복구 철거 비용 임대인 분쟁 막는 특약 기준
2. 내 보증금 지킬 수 있을까? 실제 다가구 보증료 모의계산 예시
전세보증보험 가입 가능 여부를 결정하는 핵심은 주택 가격 대비 선순위 채권(근저당 등)과 내 전세 보증금의 합계 비율입니다. HUG(주택도시보증공사)의 경우, 선순위 채권과 내 보증금을 합산한 금액이 주택 가격의 90% 이내여야 가입이 가능하며, 선순위 근저당이 주택 가격의 60%를 초과하는 경우 가입이 어려울 수 있습니다.
예를 들어 볼까요? 2026년 11월 기준, 김철수 씨는 수도권에 위치한 공시가격 3억 원짜리 다가구주택에 전세보증금 1억 5천만 원으로 계약했습니다. 해당 주택에는 선순위 근저당 5천만 원이 있고, 김철수 씨보다 먼저 들어온 다른 세입자들의 보증금 합계가 1억 원이라고 가정해봅시다. 이 경우 HUG가 인정하는 주택 가격은 공시가격의 140%를 적용하여 4억 2천만 원 (3억 원 × 140%)입니다. (SGI는 공시가격의 130%를 적용합니다.)
- 선순위 채권 총액 (근저당 + 타 세입자 보증금): 5천만 원 + 1억 원 = 1억 5천만 원 - 총 부채 합계 (선순위 채권 + 내 보증금): 1억 5천만 원 + 1억 5천만 원 = 3억 원
부채비율 = (총 부채 합계 / HUG 인정 주택 가격) × 100 = (3억 원 / 4억 2천만 원) × 100 ≈ 71.4% HUG의 일반적인 가입 요건인 주택 가격 대비 90% 이내를 충족하며, 선순위 근저당 60% 이내 조건도 만족합니다. 이 경우 김철수 씨는 전세보증보험 가입이 가능하며, 2년 계약에 보증료율 0.146%(HUG 다가구 2억 원 이상, 부채 80% 이하 기준 예상치)를 적용하면 약 43만 8천 원 (1억 5천만 원 × 0.146% × 2년) 정도의 보증료를 예상할 수 있습니다.
다만, 청년·신혼부부 등 사회배려계층이라면 최대 60%까지 할인을 받을 수 있고, 전자계약 시스템을 이용했다면 3% 추가 할인이 가능합니다.
💡 핵심 체크 포인트: 내 보증금뿐 아니라 건물 전체의 '선순위 근저당'과 '다른 세입자의 보증금'을 반드시 합산해 보세요.
3. 온라인으로 간편하게, 신청 경로 및 필요 서류
전세보증보험은 이제 HUG 안심전세 앱, 네이버페이, 카카오페이, 토스 같은 모바일 앱을 통해서도 간편하게 신청할 수 있습니다. 물론 HUG 지사나 위탁 은행 영업점 방문 신청도 가능합니다.
가입 신청 시 공통적으로 필요한 서류는 다음과 같습니다. * 본인 신분증 * 확정일자를 받은 전세 계약서 원본 (공인중개사가 중개한 계약서여야 함) * 전세 보증금을 집주인에게 이체한 증빙 서류 (계좌이체 확인증, 무통장 입금증 등) * 등기부등본 (1개월 이내 발급분) * 건축물대장 * 주민등록등본 (1개월 이내 발급분) * 전입세대열람원 * 중개대상물 확인 설명서
다가구주택의 경우, 위 서류 외에 '타전세계약체결내역 확인서' 또는 '확정일자 부여 현황' 등 다른 세입자의 보증금 현황을 파악할 수 있는 추가 서류를 요청받을 수 있습니다. 대리인과 계약했다면 임대인의 위임 사실을 증명하는 서류도 필요하니 미리 준비해두는 것이 좋습니다.
💡 핵심 체크 포인트: 모바일 앱으로 신청하면 편리하지만, 다가구 서류는 복잡할 수 있으니 미리 준비 목록을 확인하세요.
4. 반려·불이익 피하려면? 신청 전 체크리스트
내 보증금을 안전하게 지키기 위해 전세보증보험에 가입했지만, 막상 심사에서 반려되거나 불이익을 받는다면 난감할 겁니다. 이런 상황을 피하려면 몇 가지 핵심 사항을 미리 확인해야 합니다.
첫째, '위반건축물' 여부를 반드시 확인해야 합니다. 건축물대장에 위반건축물로 등재된 주택은 보증보험 가입이 원천적으로 거절됩니다. 계약 전 건축물대장을 통해 위반 사항이 없는지 꼼꼼히 살펴보세요.
둘째, 선순위 채권 비율을 주의 깊게 봐야 합니다. 다가구주택은 건물 전체를 기준으로 근저당권과 다른 세입자들의 보증금까지 모두 합산한 금액이 주택 가격의 일정 비율(HUG는 통상 60% 이내, 총 부채는 90% 이내)을 넘으면 가입이 제한될 수 있습니다. 등기부등본과 전입세대열람원을 통해 직접 확인하고 계산해 보세요.
셋째, 신청 기한을 놓치지 않아야 합니다. 전세 계약 기간의 1/2이 지나기 전에 신청해야 합니다. 특히 전세대출 보증과 연계된 상품은 신청 가능 기간이 더 짧을 수 있으니, 대출 종류에 따른 기한을 정확히 확인해야 합니다.
넷째, 계약 당사자가 명확해야 합니다. 전세 계약서상 임대인과 등기부등본상 소유자가 일치해야 합니다. 만약 계약 시 임대인이 아닌 대리인과 진행했다면, 대리권이 명확한지 확인하고 관련 서류를 챙겨두세요.
💡 핵심 체크 포인트: 계약서에 도장을 찍기 전에 위반건축물 여부와 선순위 채권 비율부터 확인하는 것이 안전합니다.
✅ 신청 전 1분 필수 체크리스트 (놓친 항목이 없는지 확인하세요!)
☑️ 계약 전 등기부등본과 건축물대장 직접 확인하기 (위반건축물, 근저당 여부)
☑️ 전입세대열람원 발급받아 선순위 임차인 보증금 및 확정일자 현황 파악하기
☑️ 내 보증금과 선순위 채권 합계가 주택 가격의 90% 이내인지 직접 계산해보기
☑️ 전세 계약기간의 1/2이 지나기 전에 서류를 완비하여 신청할 계획 세우기
💡 자주 묻는 질문 (FAQ)
Q. 다가구주택은 전세대출과 보증보험 가입이 아예 안 되는 경우가 많다던데 사실인가요?
A. 그렇지 않습니다. 다가구주택도 조건만 충족하면 전세대출 및 보증보험 가입이 가능합니다. 다만, 하나의 등기에 여러 세대가 거주하는 특성상 심사 기준이 좀 더 까다롭고, 선순위 채권과 다른 세입자 보증금 현황 확인이 필수적이라 일반 아파트보다 복잡하게 느껴질 수 있습니다. '안 된다'는 말을 그대로 믿기보다는 직접 확인 절차를 거쳐야 합니다.
Q. 집주인이 다른 세입자 보증금 내역을 알려주지 않거나, 확인서에 날인을 거부하면 어떻게 해야 하나요?
A. 원칙적으로는 임대인의 동의 없이 보증보험 가입이 가능하지만, 다가구주택은 심사를 위한 '협조' 차원의 서류가 필요합니다. 만약 집주인이 비협조적이라면, 보증보험 가입이 어렵다고 판단하고 계약을 다시 생각해보는 것이 현명할 수 있습니다. 최악의 경우를 대비하여 '보증보험 가입 불가 시 계약 해지 및 계약금 반환' 특약을 반드시 넣고 계약을 진행해야 합니다.
Q. 전세 계약을 연장(갱신)하는 경우에도 보증보험에 다시 가입해야 하나요? 신청 기한도 동일한가요?
A. 네, 전세 계약을 갱신하는 경우에도 보증보험에 새롭게 가입하거나 갱신 신청을 해야 합니다. 이때 신규 계약과 마찬가지로 갱신 계약기간의 1/2이 지나기 전에 신청해야 합니다. 기존 가입 이력이 있다고 자동으로 연장되는 것이 아니므로, 갱신 계약서 작성 후 서둘러 신청 절차를 진행해야 합니다.
오늘 다가구주택 전세보증보험 가입 조건을 꼼꼼히 살펴봤는데요. 집주인 동의 여부보다 '선순위 채권'과 '주택 가격'을 파악하는 게 핵심이라는 점, 이제 명확히 아셨을 겁니다. 지금 당장 계약할 집이 있다면 등기부등본, 건축물대장, 전입세대열람원부터 발급받아 보세요. 이 세 가지 서류만으로도 위험한 집은 걸러낼 수 있고, 불필요한 보증금 손실을 미리 막을 수 있습니다. 복잡한 용어에 주눅 들지 말고 내 보증금은 내가 지킨다는 마음으로 한 단계씩 확인해 나간다면 든든한 전세 생활을 할 수 있을 거예요.
'정보글' 카테고리의 다른 글
| 오피스텔 전세보증보험, 전세가율 90% 계산 헷갈릴 때 따져볼 조건 (0) | 2026.11.20 |
|---|---|
| 공무원연금 유족연금 국민연금 중복 수령 감액 기준 확인 (0) | 2026.11.20 |
| 4세대 실손 비급여 할증 등급 내 보험료 조정 기준과 면제 (0) | 2026.11.20 |
| 전세 세입자 윗집 누수 일배책 보상 어디까지 얼마나? (0) | 2026.11.19 |
| 윗집 누수 일상생활배상책임보험 자기부담금 보상 기준 (0) | 2026.11.19 |
댓글